Vodič za FMCG, FS i OTC brendove koji ulaze na Zapadni Balkan
Pre nego što uđemo u detalje procesa, pogledajmo osnovne statističke podatke o regionu koji se naziva Zapadni Balkan. Zemlje Zapadnog Balkana su Bosna i Hercegovina, Srbija, Crna Gora, Severna Makedonija i Albanija. Prema poslednjim objavljenim podacima, region ima ukupno 17,6 miliona stanovnika, što je uporedivo sa Holandijom, nešto manje od Rumunije i znatno više od Belgije, Češke, Grčke itd. Vredi napomenuti da većina zemalja Zapadnog Balkana iz različitih razloga (uglavnom zbog političke odluke) godinama nije sprovela zvanični popis stanovništva, tako da je stvaran broj sigurno manji (zbog iseljavanja i depopulacije), ali je region u celini i dalje tržište koje vredi. Neću komentarisati opšte makroekonomske pokazatelje, jer oni (da budem iskren, u većini slučajeva) nisu presudni kada se odlučuje da li ući u region ili ne. Većina zemalja u regionu nudi značajne državne subvencije i podršku stranim investitorima koji otvaraju proizvodne pogone, pa je, uz trenutni rast troškova proizvodnje, to prilično dobro rešenje sa stanovišta optimizacije, imajući u vidu subvencije, ukupne troškove poslovanja u poređenju sa drugim delovima Evrope, sporazume o trgovini između zemalja i geografski položaj. Ali to je druga tema i potpuno drugi tekst.
Vratimo se današnjoj temi: vodiču za brendove robe široke potrošnje (FMCG), dodataka ishrani (FS) i lekova koji se izdaju bez recepta (OTC) koji žele da uđu na Zapadni Balkan. Ispod su koraci koje preporučujem svakoj kompaniji kako bi imala najveću moguću šansu da izgradi dugoročno uspešno prisustvo u regionu.
1. Dugoročno uspešno prisustvo
Počeo bih od ove tačke, jer su brendovi sa oportunističkim pristupom tržištu poslednjih godina doživeli mnogo neuspeha. Oportunizam je suprotnost dugoročnom prisustvu: uspeha gotovo neće biti ako ovaj region i zemlje u njemu ne tretirate isto kao uporedive regione i zemlje u kojima ste već prisutni. Biće potrebna ulaganja, i poslovna i organizaciona, pa morate da odlučite da je za vas ovo dugoročni projekat, a ne kratka poslovna „avantura“. Dakle, odluka broj 1 glasi: „Spreman sam da izgradim dugoročno prisustvo i da za to izdvojim resurse.“
2. Potrošači
Potrošač je generalno tradicionalan, pa da pokušam da objasnim šta to znači. Ovde moram da odvojim preferencije FMCG potrošača od potrošača dodataka ishrani i OTC proizvoda. FMCG potrošači su manje skloni da probaju nove proizvode: ako pogledate broj brendova i proizvoda u regionu, on je u proseku znatno manji nego u nekim drugim evropskim zemljama. Neke studije ovo povezuju sa „nivoom rizika“ koji je prosečan potrošač spreman da prihvati, ali bez obzira na uzrok, novim FMCG brendovima nije lako da dođu do probe proizvoda. S druge strane, kada su u pitanju dodaci ishrani i OTC proizvodi, jasno je da je prosečan potrošač otvoren za nove proizvode, a samolečenje i samodijagnoza su izuzetno raširena navika. Tradicionalni sastojci su dobro prihvaćeni. Prosečan potrošač i dalje voli brendove, ali taj odnos poslednjih godina slabi, jer jača razmišljanje o isplativosti: diskonteri i privatne robne marke stalno rastu zahvaljujući većoj dostupnosti (distribuciji) i boljem kvalitetu. LIDL je pre samo nekoliko godina ušao u najveću zemlju regiona, Srbiju, i stigao do druge pozicije na maloprodajnom tržištu, a najavio je i ulazak u Bosnu i Hercegovinu. U Severnoj Makedoniji postoji lokalna grupa diskontera koja, zavisno od FMCG kategorije, ima 20–40% tržišnog učešća i nastavlja da raste. Ukratko, dve stvari iz pregleda potrošača: tradicionalnost i razmišljanje o isplativosti. Odvojite vreme da razumete specifičnosti lokalnog potrošača; postoje dobre lokalne kompanije koje mogu da vam urade analize i daju dovoljno informacija da potvrdite „dokaz koncepta“ za vaše prisustvo u regionu. Bez dobre marketinške strategije i resursa da je podržite, verovatno nećete ostvariti cilj koji ste postavili.
3. Regulativa
Lokalna regulativa i carinski propisi su komplikovani već i zbog činjenice da svaka zemlja ima sopstvene regulatorne zahteve, a u nekim zemljama postoje i dodatni lokalni entiteti sa svojim zahtevima. Sve zemlje u regionu proklamovale su nameru da uđu u EU, pa su delovi propisa usklađeni sa zahtevima EU, a dokaz da je vaš proizvod, na primer, proizveden u Evropi može vam doneti povlašćenu carinsku stopu u većini zemalja. Ključna reč je „većini“: specifičnosti zavise od zemlje i kategorije. Kod dodataka ishrani i OTC proizvoda sve je još komplikovanije, jer izdavanje dozvola u različitim zemljama nadziru različiti administrativni organi, a preklapanje sa propisima EU je manje. Jednostavno, potrebna vam je lokalna ekspertiza da razumete a) proces registracije, b) potrebnu dokumentaciju i c) troškove pokretanja i tekućeg poslovanja. Tu ekspertizu možete dobiti od partnera distributera (to može biti i deo procesa nadmetanja) ili od lokalne regulatorne agencije. Posebno upozorenje: ako partneru prenosite dozvolu za stavljanje u promet za dodatke ishrani ili OTC proizvode, dobro proverite kako ćete moći da izvršite bilo kakvu buduću promenu, jer to kod lokalnih administrativnih organa može biti izuzetno komplikovano. Pobrinite se da vaše rešenje ostavlja svu fleksibilnost koja vam je potrebna.
4. Mreža distributera
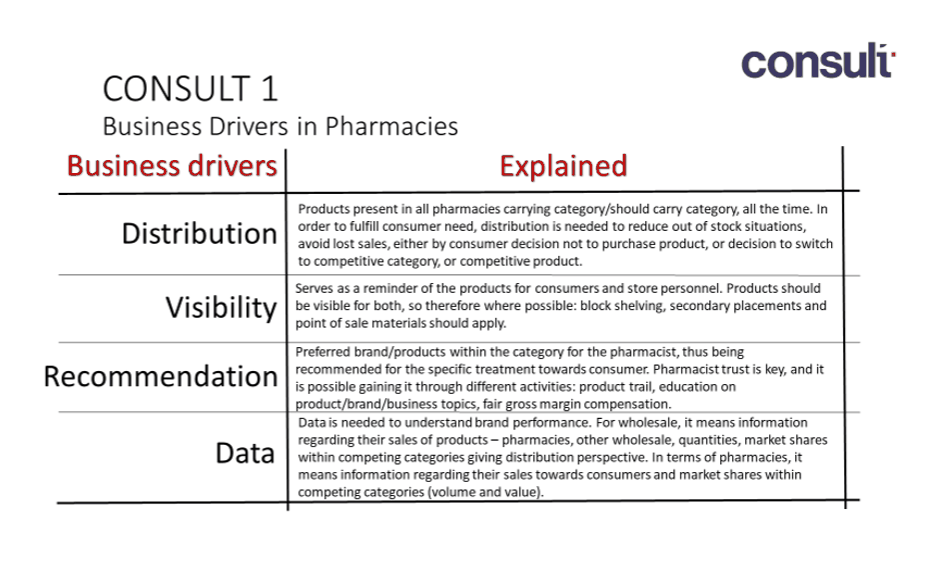
Postoji značajan broj FMCG distributera koji pokrivaju masovnu maloprodaju, nekoliko distributera koji pokrivaju i masovnu maloprodaju i apotekarsko tržište, i dosta distributera koji pokrivaju apoteke. Ukratko, izbor distributivnih mogućnosti širom regiona postoji. Moj savet je da u izboru željenog partnera pratite određene korake. Korak 1: koji su ključni pokretači uspeha u poslu? Na slici ispod je primer za apotekarski kanal. Ovo vam je potrebno ako želite da postavite jasna očekivanja od distributera i da merite svoj uspeh.
Korak 2: kako izgleda vaš idealan distributivni partner? Preporučujem da sastavite listu kriterijuma važnih za vaše poslovanje i organizaciju. Kratak savet: lista ne treba da bude velika, nego da ima težinu. Za mene su godinama tri najvažnije stvari a) sposobnost, b) kapacitet i c) saradnja, pri čemu je „c)“ najvažnija. Na Zapadnom Balkanu naći ćete mnogo partnera koji ispunjavaju prva dva kriterijuma, ali ne i saradnju: ili ne žele da uvode nove brendove, ili bi im to trošilo previše energije, ili jednostavno žele da rade bez ikakvog nadzora. U svakom slučaju, sa velikom „listom za kupovinu“ najverovatnije ćete naći odgovarajućeg. Korak 3: trošak poslovanja zavisi od kategorije i potrebne usluge. Ovde ne govorim o trgovinskim ulaganjima i očekivanim maržama trgovaca. Većina FMCG partnera razmišlja u procentima marže i neutralnom novčanom toku (budite spremni na duže rokove plaćanja!), a ne toliko o povratu na uloženi kapital (to rade samo veći). Distributeri koji pokrivaju apotekarski kanal uglavnom rade kao veledrogerije, što im daje troškovnu efikasnost i dozvoljava nešto niža očekivanja u pogledu marže. Korak 4: kada suzite listu željenih partnera, pregovarajte sa pravim ljudima u organizaciji potencijalnog partnera. Ko ima moć odlučivanja treba utvrditi pre pregovora, da biste izbegli višestruke sastanke, razmenu podataka i ponovne pregovore. Razlog je uglavnom to što je većina kompanija u privatnom vlasništvu, a vlasnici su i dalje ključni donosioci odluka, što znači da menadžerima treba njihovo konačno odobrenje.
5. Struktura kupaca
Bez sumnje, Zapadni Balkan je već okruženje moderne trgovine na masovnom tržištu, a slično napreduje i apotekarski kanal. Međunarodni i regionalni trgovinski lanci prisutni su širom regiona, a lokalni imaju dovoljan obim da privuku potrebnu pažnju i trgovinska ulaganja. Naknade za listing postoje u celom regionu, pa bih procenio solidnih 100.000 EUR samo za listing jednog FMCG brenda sa do 10 SKU-ova (ovaj iznos važi samo za nišnu kategoriju; u većoj kategoriji početni troškovi listinga značajno rastu). Kupci u masovnoj maloprodaji koriste logiku front i back marže, dok apoteke uglavnom gledaju ukupnu očekivanu maržu, a kao i svuda, očekivanja se razlikuju po kategorijama, zavisno od niza faktora. Pre ulaska na tržište mapirajte trgovce i jasno izgradite očekivanja u pogledu distribucije. Budite spremni da se u prvim godinama takmičite na delu tržišta, kako biste izbegli nerealne zahteve nekih kupaca.
6. Izgradnja lanca vrednosti i model distribucije
U CONSULT1 rad na lancu vrednosti počinjemo od postavljanja očekivane maloprodajne cene, kao rezultata performansi proizvoda, marketinškog plana i konkurentskog okruženja. Zatim prelazimo na očekivanu maržu trgovca, koju određuju navike u kategoriji i pozicioniranje novog brenda, pa na očekivanu maržu distributera (ako se ide tim modelom distribucije) i ostale „ukupne troškove isporuke“. Ako takva cena može da izdrži potrebna marketinška ulaganja i očekivanja proizvođača ili brenda u pogledu profita, spremni smo da proizvod isporučimo na tržište.